En esta guía
La diferencia, en pocas palabras
- Hipoteca fija: el tipo de interés no cambia nunca. Pagas la misma cuota desde el primer mes hasta el último.
- Hipoteca variable: el tipo se compone de un índice, casi siempre el euríbor, más un diferencial fijo. La cuota se revisa cada seis o doce meses y sube o baja con el euríbor.
- Hipoteca mixta: tiene un primer periodo a tipo fijo, de varios años, y después pasa a ser variable.
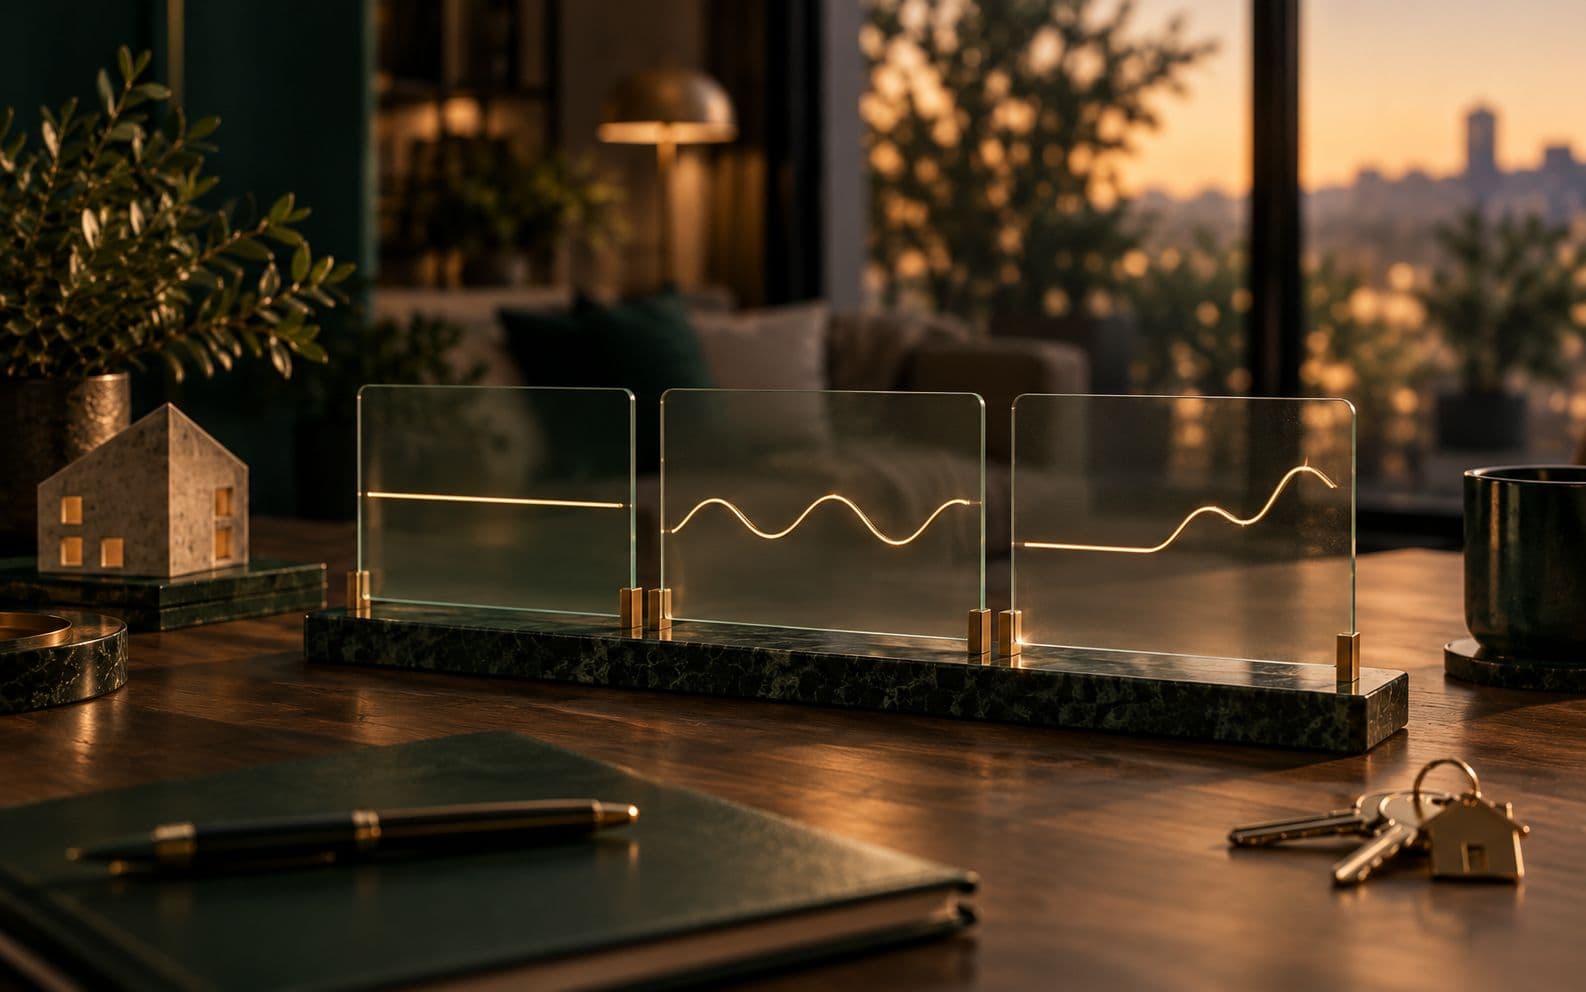
Tres formas de pagar el interés
- Fija: la cuota no cambia
- Variable: sigue al índice
- Mixta: fija y después variable
Comparativa rápida
Desliza horizontalmente para comparar todas las opciones.
| Característica | Fija | Variable | Mixta |
|---|---|---|---|
| Tipo de interés | Se mantiene estable | Cambia con el índice de referencia | Fijo al inicio y variable después |
| Cuota | Previsible | Puede subir o bajar | Previsible durante el tramo fijo |
| Riesgo de tipos | Bajo | Alto | Intermedio |
| Suele encajar con | Quien prioriza estabilidad | Quien tiene margen ante cambios | Quien busca estabilidad inicial |
Hipoteca fija: pagar por la tranquilidad
Sabes exactamente qué pagarás cada mes durante toda la vida del préstamo: lo que ocurra con el euríbor no te afecta, y es la más sencilla de comparar.
Lo que conviene saber
- En el momento de la firma, el tipo fijo suele ser superior al tipo inicial de una variable. Es el precio del seguro frente a subidas.
- Si los tipos bajan, tú no te beneficias, salvo que renegocies o cambies de banco.
- Las comisiones por amortización anticipada o por subrogación pueden ser más altas que en una variable, dentro de los máximos legales.
Suele encajar con quien tiene un presupuesto mensual ajustado, plazos largos por delante, poca tolerancia al riesgo o, simplemente, prefiere no pensar en el euríbor.
Hipoteca variable: asumir riesgo a cambio de un posible ahorro
En una variable pagas, por ejemplo, euríbor más un diferencial. Cuando llega la fecha de revisión, el banco toma el valor del euríbor publicado y recalcula tu cuota para el siguiente periodo.
Lo que conviene saber
- El diferencial suele ser bajo, de modo que cuando el euríbor está contenido la cuota es menor que la de una fija equivalente.
- Las comisiones por amortización anticipada suelen ser más reducidas y limitadas a los primeros años.
- En un préstamo a muchos años, una subida puede ocurrir más de una vez. Las subidas intensas de tipos que se han vivido en el pasado encarecieron notablemente las cuotas de muchas familias en poco tiempo.
Suele encajar con quien tiene ingresos holgados respecto a la cuota, capacidad de ahorro para amortizar si los tipos suben, o un plazo corto, en el que hay menos tiempo para que el riesgo se materialice.
Una prueba sencilla: calcula tu cuota con el euríbor actual y vuelve a calcularla con dos o tres puntos más en la calculadora de hipoteca.
Si el segundo resultado te quitaría el sueño, la variable pura probablemente no es para ti. En la guía sobre cómo afecta el euríbor a tu hipoteca lo explicamos con más detalle.
Hipoteca mixta: un término medio con letra pequeña
La mixta ofrece un tipo fijo durante los primeros años, habitualmente entre tres y diez, o incluso más, y después pasa a euríbor más diferencial.
Lo que conviene saber
- El tipo del tramo fijo suele ser más bajo que el de una fija a todo el plazo.
- Te da estabilidad en los primeros años, que es cuando más capital debes y cuando una subida de tipos hace más daño.
- Si amortizas anticipadamente durante el tramo fijo, llegarás al tramo variable con menos deuda y, por tanto, con menos exposición.
- Pasado el tramo fijo, asumes el mismo riesgo que en una variable. Fíjate en el diferencial de esa etapa: a veces es más alto que el de una variable pura.
- Es más difícil de comparar, porque el coste total depende de un euríbor futuro que nadie conoce.
Suele encajar con quien prevé amortizar mucho en los primeros años, quien espera que sus ingresos crezcan o quien piensa vender o cambiar de vivienda antes de que acabe el tramo fijo.
Cinco preguntas para decidir
¿Qué margen te queda cada mes?
Después de pagar la cuota. Con poco margen, prioriza la estabilidad.
¿A cuántos años es la hipoteca?
Cuanto más largo el plazo, más incertidumbre acumula una variable.
¿Puedes amortizar anticipadamente?
Si puedes, el riesgo de la variable o de la mixta es más manejable.
¿Cómo llevas la incertidumbre?
Es una pregunta personal, y tan válida como las financieras.
¿Cuánto tiempo tendrás esta hipoteca?
Si es probable que vendas en unos años, el tramo fijo de una mixta puede cubrir todo tu horizonte real.
Cómo comparar ofertas de distinto tipo
- Mira la TAE y no solo el TIN. En las variables y mixtas, la TAE se calcula suponiendo que el euríbor no cambia, así que es una referencia útil entre variables, pero no un pronóstico.
- Compara siempre con y sin bonificaciones. Un tipo muy atractivo puede exigir seguros y productos que, sumados, cuestan más que la rebaja.
- Fíjate en las comisiones: apertura, amortización anticipada y cambio de condiciones.
- Pide al banco la FEIN de cada oferta: es un documento normalizado que permite comparar entidades en el mismo formato. Lo explicamos en la guía sobre FEIN y FiAE.
Y si me equivoco, ¿puedo cambiar?
Sí. Una hipoteca no es inamovible. Puedes renegociar el tipo con tu banco mediante una novación o llevártela a otra entidad mediante una subrogación, y la ley limita las comisiones cuando el cambio es de variable a fijo.
Tiene costes y depende de tu perfil en ese momento, pero la puerta existe. Lo contamos en subrogación y novación: diferencias.
Herramientas
Calcula tu caso
Calculadora de hipoteca
Introduce importe, plazo e interés y obtén tu cuota mensual y el coste total de intereses.